ビジネスパーソンやキャリアアップを目指す層の間で、常に高い関心を集める「年収500万円」という節目。求人情報や統計調査でも平均値や一つの目標としてよく見かける金額ですが、実際に手元に残る手取り額がいくらになるのか正確に把握している人は意外と少ないのが現状です。税金や社会保険料がどのように差し引かれるのか、自分のライフスタイルに照らし合わせてどの程度の生活水準が送れるのかを知ることは、人生設計やマネープランを立てる上で非常に重要です。
本記事では、2026年現在の税制や社会保険料の仕組みをベースに、年収500万円の手取り額の正体を徹底的に解剖します。月給や賞与の一般的な割合、一人暮らしや共働き家庭におけるリアルな生活レベル、さらには将来に向けた貯金・税金対策のポイントまで、編集部が総力を挙げて分かりやすく解説します。
年収500万円の手取り額はいくら?額面から差し引かれる税金と控除の仕組み
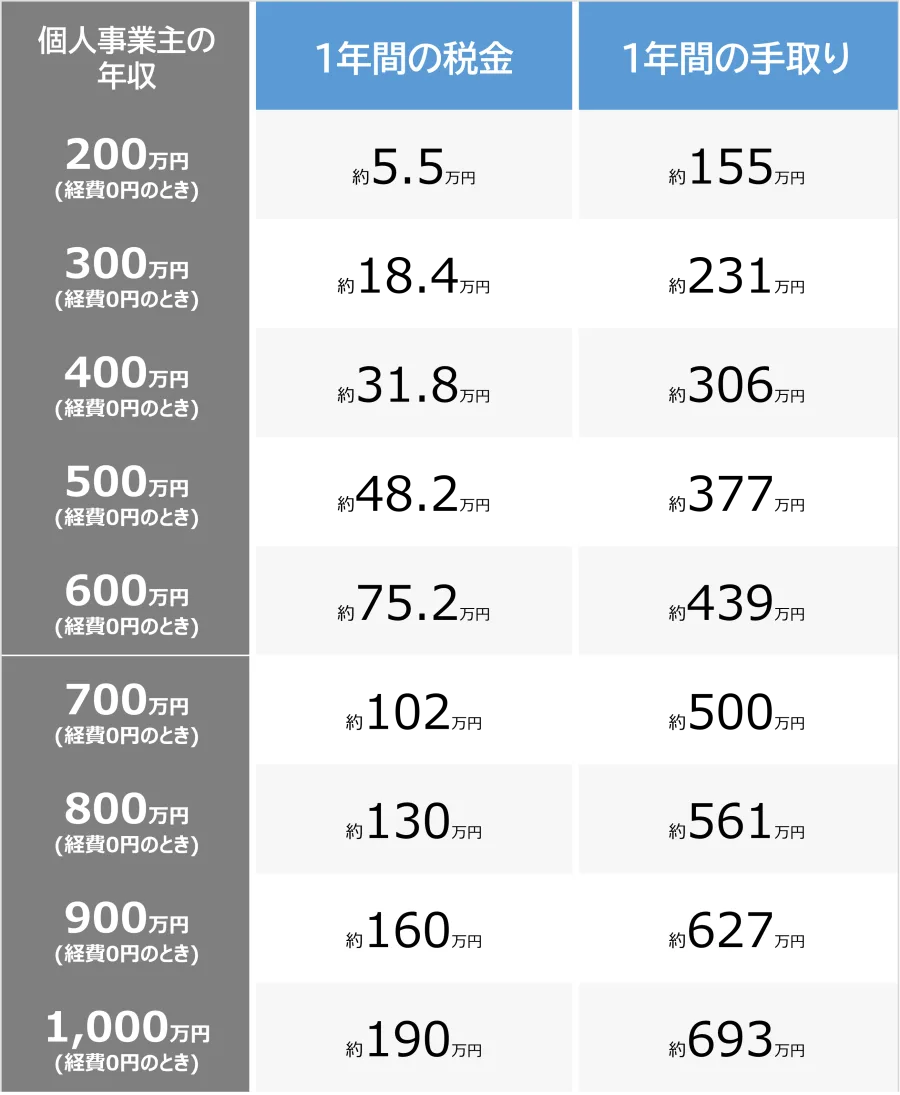
年収500万円という金額を聞くと、「500万円全額が自分の自由に使えるお金になる」とイメージしがちですが、そこから所得税、住民税、そして健康保険や厚生年金、雇用保険といった社会保険料が天引きされます。これらがいわゆる「控除額」であり、額面年収からこれらを差し引いた残りが実際に口座に振り込まれる「手取り額」となります。
一般的な独身・扶養家族なしの会社員の場合、年収500万円に対する各種控除の合計はおおよそ100万円〜110万円前後となります。したがって、年間を通じた実際の手取り額は約390万円から400万円(月額換算でおよそ32万円〜33万円前後)に着地するのが一般的な目安です。税金のシミュレーションを行う際には、自分の住んでいる自治体の住民税率や、会社の福利厚生、加入している健康保険組合の料率によって数万円単位の変動がある点に注意が必要です。
月給・賞与の割合別シミュレーション:毎月の手取りはどのくらい?
年収500万円と言っても、それがどのような給与体系(月給とボーナスの配分)で構成されているかによって、毎月の生活の手ざわりは大きく異なります。日本の企業では「月給制+年2回の賞与(ボーナス)」というパターンが主流ですが、その内訳は業界や企業規模によってさまざまです。
例えば、賞与が一切ない「年俸制・12分割」のケースと、一般的な「月給+夏冬賞与各2ヶ月分」のケースを比較してみましょう。前者の場合、毎月の額面が約41.6万円となり、そこから算出される月々の手取り額は約33万円で安定します。一方、後者の場合、基本給の月額が約31万円(月々の手取り約25万円)に抑えられ、その分が6月と12月のボーナス(1回あたりの手取り約50万円前後)に上乗せされる形になります。
以下の表は、代表的な給与支給パターンにおける月給とボーナスの大まかな内訳および手取りの目安を比較したものです。
| 給与支給パターン | 月給の目安(額面) | 賞与の目安(額面) | 月々の手取り(目安) | ボーナス時の手取り(目安) |
|---|---|---|---|---|
| 月給+賞与(夏冬各2ヶ月) | 約31万円 / 月 | 約62万円 × 年2回 | 約24万〜25万円 | 約50万円 × 年2回 |
| 賞与なし・12分割(年俸制) | 約41.6万円 / 月 | なし | 約32万〜33万円 | なし |
| 月給+決算賞与(業績連動) | 約35万円 / 月 | 変動(数万円〜数十万円) | 約28万円 | 変動あり |
このように、ボーナスありの企業では毎月の手取りがやや少なく感じられる反面、まとまった出費(旅行や家電の買い替え、大型の貯金)の計画を立てやすいというメリットがあります。自身のライフスタイルやキャッシュフローの管理のしやすさに合わせて、給与体系の特徴を理解しておくことが大切です。
一人暮らしにおけるリアルな生活レベルと家計の内訳
年収500万円で一人暮らしをする場合、地方都市であればかなりのゆとりを持って暮らすことができますが、東京などの大都市圏においては「節約を意識しつつも、自分の趣味や外食を楽しめるレベル」というのが現実的なラインとなります。月々の手取りが約25万円(賞与別の場合)をベースに考えた場合の、標準的な家計の理想的な内訳を見ていきます。
家賃については、一般的に手取りの3分の1以下(約8万円〜9万円程度)に抑えるのが健全なマネープランとされています。この予算であれば、都内でも利便性の高いエリアで1Rや1K、築年数の経った1LDKの物件を選ぶことが可能です。食費や水道光熱費、通信費などの固定費を合計しても約12万円程度に収まるため、毎月5万円〜7万円ほどの貯金や投資に回す余裕が生まれます。
ただし、タクシーを頻繁に使ったり、外食やサブスクリプションサービスに際限なくお金を使ったりしていると、気がついたときには口座残高が心細くなっているというケースも珍しくありません。「年収500万円=何もしなくても自然にお金が貯まる富裕層」ではなく、「自立した生活を送りながら、意識的に資産形成をスタートできる十分なスタートライン」と捉えるのが、賢い現代のビジネスパーソンの視点と言えます。
共働き世帯・家族持ちの家計と生活水準の分岐点
単身者ではなく、既婚者や共働き世帯で年収500万円というケースでは、家計の設計が大きく様変わりします。例えば、配偶者がパートや時短勤務で世帯年収全体が500万円である場合と、自分が単独で年収500万円を稼ぎ、配偶者も一定の収入を得ている(世帯年収が700万〜800万円以上になる)場合とでは、生活の余裕度が全く異なります。
もし配偶者が専業主婦(夫)または扶養内パートであり、世帯年収の主軸が500万円である場合、子どもの教育費や住宅ローンの返済が加わると、家計は一気にタイトになります。日本の税制や社会保険の仕組み上、単身者と比べて配偶者控除などのセーフティネットはあるものの、物価高や社会保険料の負担増が続く環境下では、外食の頻度を見直したり、通信費や保険の見直しを行ったりするなどの家計防衛策が不可欠です。
一方で、夫婦ともに正社員として働き、お互いが一定の年収を持ち寄る共働き世帯であれば、年収500万円は非常に強力な基盤となります。生活費の分担を明確にし、お互いの収入の大部分を貯蓄や資産運用に回すことができれば、短期間でまとまった資産を築くことも十分に現実的となります。
貯金額の平均値と、将来へ向けた効果的な税金・資産形成対策
金融広報中央委員会などが実施する各種家計調査データによると、年収500万円代の世代における金融資産保有額(貯金額)の平均値はおおよそ300万円〜500万円程度、中央値で見ると200万円前後となっています。年齢層(20代後半から30代、40代)によって蓄えのばらつきは大きいものの、日々の生活費をやりくりしながら地道に貯蓄を重ねている層がボリュームゾーンです。
この水準から一歩進んで、将来への備えや資産の最大化を図るためには、税金対策や公的制度をフル活用することが極めて有効です。特に以下のポイントを押さえておくことで、実質的な手取りや手元に残る資産を効率的に増やすことができます。
- つみたてNISAやiDeCoの活用:少額からの投資非課税制度を活用することで、運用益にかかる税金を抑えながら長期的な資産形成が可能になる。特にiDeCoは掛け金が全額所得控除の対象となるため、所得税・住民税の負担を直接軽減できる大きなメリットがある。
- ふるさと納税の活用:実質的な自己負担額2,000円で全国各地の特産品を受け取りつつ、翌年の住民税を減額(控除)させることができる定番の節税・返礼品獲得術。
- 医療費控除や住宅ローン控除の確実な申告:条件に該当する場合は、確定申告や年末調整を通じて払い過ぎた税金の還付を受けることが大切。
【年収 500 万手取り】に関するよくある質問(FAQ)
Q1:年収500万円は、日本の労働者の中でどのくらいの位置づけですか?
A1:国税庁の民間給与実態統計調査などによると、日本の給与所得者の平均年収は約450万円前後で推移しています。そのため、年収500万円は平均値をやや上回る水準であり、全体の人口構成比の中でも中位から上位へと差し掛かる、ビジネスパーソンとして一つのスタンダードな目安となるポジションです。
Q2:年収500万円の場合、ボーナスなしとボーナスありではどちらがお得ですか?
A2:総額としての年収が同じ500万円であれば、年間のトータル手取り額に劇的な差はありません。ただし、ボーナスありの場合は月々の手取りが低めになるため毎月の生活費管理に規律が必要になり、ボーナスなし(12分割)の場合は毎月のキャッシュフローが安定して予測しやすくなるというメリット・デメリットがあります。
Q3:手取りを増やすために、今すぐできる具体的なアクションは何ですか?
A3:会社の福利厚生や副業の可否を確認することに加え、支出の最適化(固定費の見直し)と、iDeCoやふるさと納税といった利用可能な控除・非課税制度を漏れなく活用することが最も確実です。また、自身のスキルアップを通じてベースの昇給や転職を目指すことも、中長期的な手取り増に直結します。
本記事では、年収500万円のリアルな手取り額から、月給・賞与の割合、一人暮らしや共働きでの生活レベル、そして税金対策に至るまで多角的に解説してきました。
物価の変動や社会保険制度の改定が続く現代において、年収500万円という数字は「何もしなくても余裕でリッチな生活ができる金額」ではなく、「自立した生活基盤を確立し、いかに賢くお金を管理・運用するかによって将来の選択肢が大きく広がる分岐点」と言い換えることができます。感情的な不安に流されるのではなく、自身の収支構造を正しく把握し、計画的な貯蓄や資産形成(NISAやiDeCoの活用など)をコツコツと実践していくことが、これからの時代を生き抜くための最も確実な判断基準となります。