2026年現在、学業に励みながらアルバイトやパートなどで収入を得ている学生にとって、税金や扶養の仕組みを正しく理解することは、手取り金額や生活を守る上で非常に重要です。「勤労学生」という言葉を聞いたことがあっても、自分が実際にその対象に該当するのか、どのようなメリットがあるのかを正確に把握している方は意外と少なくありません。
本記事では、所得税法および地方税法における勤労学生の定義から、控除を受けられる具体的な適用要件、気になる「年収の壁」、控除額の計算方法、そして確定申告や年末調整における実際の申請手順まで、知っておくべき実務知識を網羅的に解説します。
勤労学生とは?所得税法・地方税法における定義と基本的な仕組み
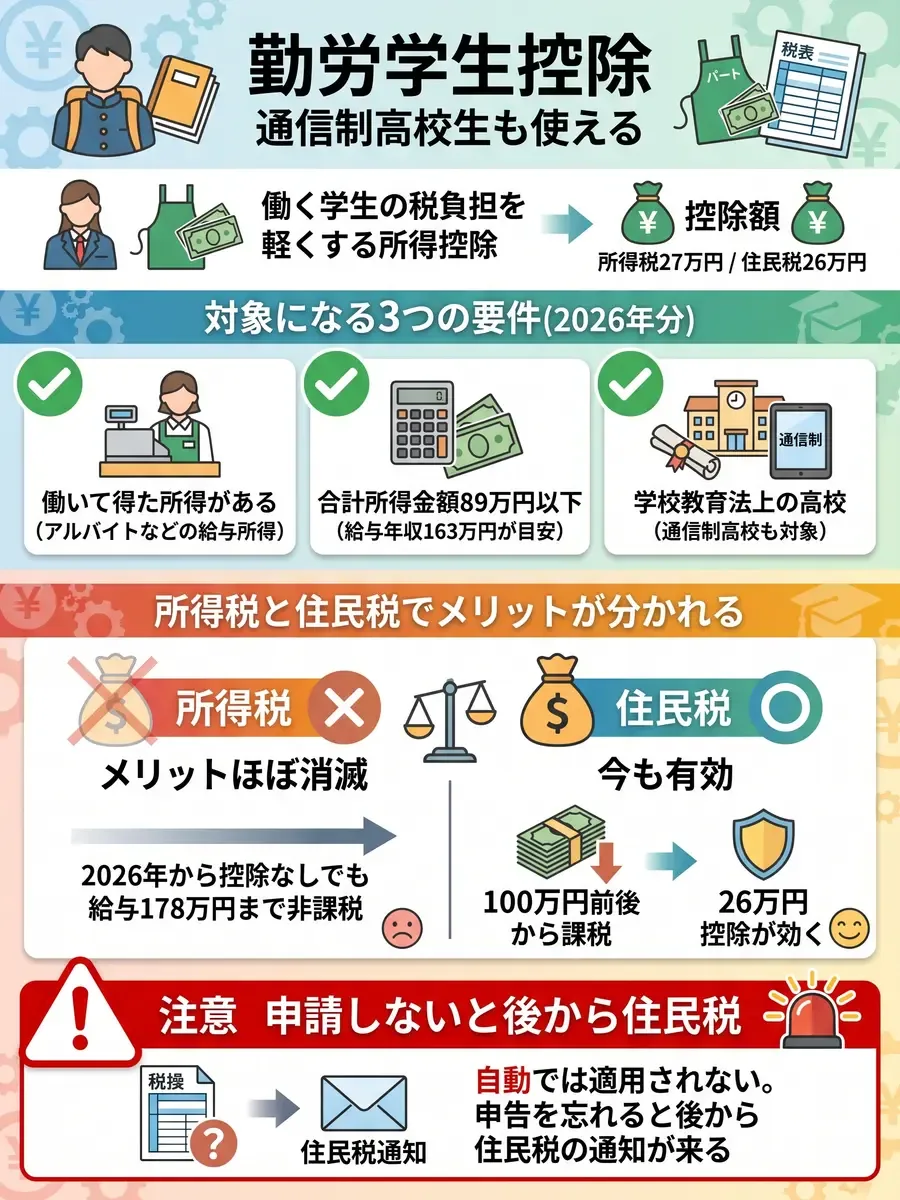
「勤労学生(きんろうがくせい)」とは、その名の通り、学校に在学しながらも自身の労働によって収入を得ている学生のことを指します。日本の税制において、勤労学生は所得税法および地方税法の中で明確に定義されており、学業と労働の両立を経済面からサポートするためのセーフティネットとして「勤労学生控除」という制度が設けられています。
学生がアルバイト等で得た収入には本来所得税や住民税が課されますが、学生の本分はあくまで「学業」です。一般の社会人と比べて収入を得る時間が限られていることや、学費や教材費などに多くの出費がかさむ実情を考慮し、税負担を軽くする目的でこの制度が存在します。正確な法律上の定義を把握することが、適正な節税や扶養内での働き方を考える第一歩となります。
勤労学生控除の適用要件と知っておくべき「年収の壁」の仕組み
勤労学生控除の適用を受けるためには、法律で定められた厳格な条件をすべてクリアしていなければなりません。国税庁の規定によると、その年の12月31日時点において、以下の3つの要件をすべて満たしている必要があります。
第一に、対象となる学校に通っていることです。具体的には、学校教育法に規定された小学校、中学校、高等学校、大学、高等専門学校のほか、一定の要件を満たす専修学校や各種学校の生徒・学生が該当します。第二に、自分自身の合計所得金額が75万円以下(2019年以前は65万円以下でしたが、税制改正により引き上げられました)であり、かつ、給与所得以外の所得(アフィリエイトや株の譲渡益など)が10万円以下であることです。
ここで多くの学生や保護者が直面するのが、いわゆる「年収の壁」です。給与所得控除(55万円)と基礎控除(48万円※合計所得に応じて変動)、さらに勤労学生控除(所得税は27万円)のバランスにより、給与収入のみであれば年収130万円以下まで所得税が非課税となります。ただし、親の扶養(所得税法上の扶養控除)に入り続けたい場合は「年収103万円の壁」や、社会保険の適用拡大に伴う「年収106万円・125万円・130万円の壁」にも注意が必要です。
【比較表】勤労学生控除の概要と所得税・住民税の違い
勤労学生控除は、国税である所得税と、地方税である住民税の両方で適用を受けることができます。しかし、控除額や所得の計算基準には一部違いがあるため、整理して把握しておくことが大切です。以下の比較表にその要点をまとめました。
| 項目 | 所得税における勤労学生控除 | 住民税における勤労学生控除 |
|---|---|---|
| 控除額 | 27万円 | 26万円 |
| 対象となる合計所得の限度額 | 75万円以下(給与収入のみなら130万円以下) | 75万円以下(自治体により若干の運用差あり) |
| 給与以外の所得制限 | 10万円以下 | 10万円以下 |
| 主な効果 | 課税所得から27万円が差し引かれ、所得税の負担が軽減またはゼロになる | 住民税の所得割・均等割の非課税基準や税額計算に反映される |
このように、所得税と住民税では控除額に1万円の差がありますが、基本的な考え方や対象者の条件は共通しています。アルバイト先での年間総支給額が130万円を超えないようにシフトを調整しつつ、条件を満たしている場合は必ず申告を行うことが賢い選択です。
勤労学生控除の控除額の計算方法と実際の税額シミュレーション
実際にどれくらい税金が安くなるのか、その計算方法を見ていきます。所得税の計算においては、まず年間給与収入から「給与所得控除(最低55万円)」を差し引いて「給与所得」を算出します。その給与所得からさらに「基礎控除(48万円)」や「勤労学生控除(27万円)」などの各種所得控除を差し引いた残りの額(課税所得)に対して税率がかけられます。
例えば、年間アルバイト収入が120万円だった学生の場合を考えてみます。 1. 給与所得:120万円 - 55万円 = 65万円 2. 所得控除の合計:基礎控除48万円 + 勤労学生控除27万円 = 75万円 3. 課税所得:65万円 - 75万円 = 0円(マイナスとなるため課税所得はゼロ)
このシミュレーションからわかるように、収入が120万円であっても勤労学生控除を適用すれば課税所得がゼロとなり、所得税は一切かからない(源泉徴収されていた場合は全額還付される)ことになります。これがこの制度の最大のメリットです。
確定申告・年末調整の申請手順と必要書類の準備
勤労学生控除の適用を受けるためには、自動的に税金が安くなるわけではなく、必ず自身で申告の手続きを行う必要があります。アルバイト先で年末調整が行われる場合と、自分で確定申告を行う場合の2つのルートがあります。
アルバイト先が1箇所で、会社の年末調整の際に手続きができる場合は、会社から配布される「給与所得者の扶養控除等(異動)申告書」の所定の欄(勤労学生に該当する事項)に記入し、学生証のコピーや在学証明書を添えて勤務先に提出します。これにより、毎月の給与から源泉徴収されすぎていた税金が年末に精算されます。
一方、アルバイトを掛け持ちしている場合や、会社で年末調整が間に合わなかった場合、あるいは年間の給与収入以外に一定の収入がある場合は、翌年の2月16日から3月15日までの間に管轄の税務署へ赴くか、e-Tax(国税電子申告・納税システム)を利用して確定申告を行います。確定申告の際には、源泉徴収票(アルバイト先から発行されるもの)および学校から発行された「在学証明書」または「学生証のコピー」が必要となりますので、紛失しないよう事前にしっかり保管しておきましょう。
【勤労学生とは】に関するよくある質問(FAQ)
Q1:大学の通信制に通っていますが、勤労学生控除の対象になりますか?
A1:はい、学校教育法に規定された大学・高等学校の通信課程や、一定の要件を満たす専修学校・各種学校の通信課程に在学している場合でも、条件(合計所得金額が75万円以下など)を満たしていれば勤労学生控除の対象となります。
Q2:アルバイト先で年末調整をし忘れてしまいました。今からでも控除を受けられますか?
A2:はい、可能です。年末調整の期間を過ぎてしまっても、翌年の2月16日から3月15日の確定申告期間中に自分で確定申告を行うことで、納め過ぎた所得税の還付を受けることができます。また、過去5年以内であれば「還付申告」として遡って手続きを行うことも可能です。
Q3:親の扶養に入っている学生ですが、自分で確定申告をすると親の税金が高くなりますか?
A3:学生本人の年収が103万円以下(所得が48万円以下)であれば、親の税法上の「扶養控除(一般扶養親族:所得税38万円、住民税33万円)」の対象となり、親の税金は安くなります。ただし、学生の年収が103万円を超えて130万円未満になると親の扶養からは外れますが、学生自身には勤労学生控除が適用されるため、本人自身の税負担は回避・軽減できます。家族全体のトータルの税負担や社会保険の扶養基準を考慮して年収を調整が必要です。
本記事では、「勤労学生とは何か」という基本定義から、所得税法・地方税法上の適用要件、控除額の計算方法、そして実際の申請手順までを詳しく解説してきました。
学業とアルバイトを両立させる学生にとって、勤労学生控除は余計な税負担を抑え、限られた収入を有効活用するための心強い味方です。制度の適用要件や年収の壁の仕組みを正確に把握し、年末調整や確定申告の期限内に適切な手続きを行うことで、手取りをしっかり守ることができます。自身の状況を確認し、計画的な働き方と確実な申請を心がけましょう。