2026年現在、医療技術の進歩に伴い、がんの治療法や入院事情は大きく変化しています。それに伴い、「がん保険は本当に必要なのか、それとも貯蓄だけで十分に賄えるのか」という疑問を持つ方が増えています。高額療養費制度などの公的医療保険の仕組みが充実している一方で、自由診療の選択肢や差額ベッド代、働けない期間の収入減など、民間保険への加入を検討すべき要因は多岐にわたります。
本記事では、公的医療保険の保障範囲や実際の治療費の平均データ、独身者と既婚者の違い、そして「がん保険不要論」の背景を徹底的に分析し、ご自身の貯蓄額やライフステージに応じた最適な判断基準を分かりやすく解説します。
がん保険は本当に必要か?不要論が根強い背景と公的医療保険の限界
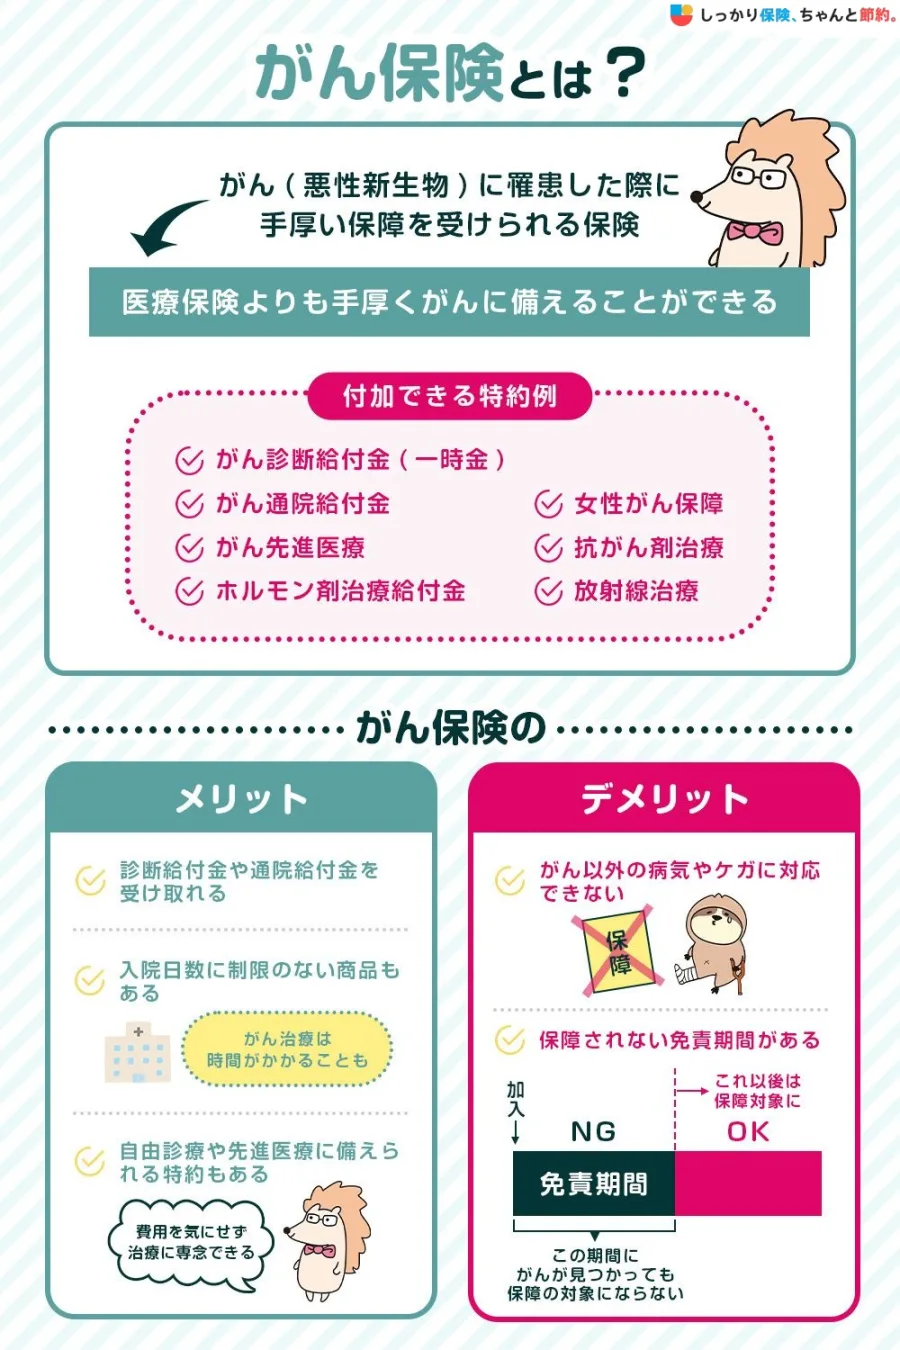
「がん保険は無駄だから入るべきではない」といういわゆる不要論は、ファイナンシャルプランナーや医療経済の専門家の間でも長年議論されてきました。その根底にある最大の理由は、日本の公的医療保険制度の強力さにあります。日本には国民皆保険制度があり、医療費の自己負担割合は原則として1割から3割に抑えられています。
加えて、医療費が高額になった場合には「高額療養費制度」が適用され、所得に応じた月ごとの自己負担限度額を超えた分が払い戻されます。例えば一般的な所得水準(年収約370万〜770万円)であれば、1ヶ月の窓口負担はおよそ8万〜9万円程度に抑えられます。こうした制度が存在するため、「国や健康保険の保障だけで十分であり、民間の高額ながん保険に毎月保険料を払い続ける必要はない」という主張が一定の説得力を持つに至りました。
しかし、公的医療保険だけではカバーできない「隠れたコスト」が存在することも事実です。入院時の差額ベッド代、食事代の自己負担、通院にかかる交通費、そして治療期間中に仕事が制限されることによる「収入の減少」は、高額療養費制度の対象外となります。がん保険の必要性を判断する際は、公的保障の範囲と、自己負担となる周辺費用のバランスを正確に見極める必要があります。
がん治療にかかる平均費用と貯蓄でどこまで賄えるか
がん治療にかかる実際の費用は、どの治療法を選択するか、入院日数や通院期間がどれほどになるかによって大きく変動します。一般的に、がんの診断から治療完了までのトータル費用は数十万円から100万円程度に収まるケースが多いとされていますが、これはあくまで公的医療保険の適用範囲内を基準とした試算です。
生命保険文化センターなどの調査データや医療現場の動向によると、がん治療でまとまった費用が必要になる主な要因は以下の通りです。
| 項目 | 内容・目安 | 公的保険の適用範囲 |
|---|---|---|
| 入院・手術費用 | 手術や放射線治療などの基本医療費 | 対象(高額療養費制度の適用あり) |
| 差額ベッド代 | 個室などを利用した場合の室料(平均数千円〜数万円/日) | 対象外(全額自己負担) |
| 先進医療技術料 | 陽子線治療や重粒子線治療など(数百万円に達する場合あり) | 技術料は対象外(技術料は全額自己負担) |
| 通院・生活費負担 | 通院交通費、ウィッグ・補整具、休職による収入減 | 対象外(生活費の補填が必要) |
ここで重要なのは、「現在の貯蓄でこれらの自己負担額を余裕を持ってカバーできるか」という点です。もし緊急予備資金として生活費の数ヶ月分〜数年分の預貯金が確保されているのであれば、突発的ながん治療費が発生しても慌てる必要はありません。一方で、貯蓄が少なく、治療費の支払いや収入ダウンによって家計が直ちに破綻するリスクがある場合は、がん保険が大きなセーフティネットとなります。
独身者と既婚者で異なるがん保険の必要性と判断基準
がん保険の必要性は、個人のライフステージ、特に独身であるか既婚者(または扶養家族がいるか)であるかによって大きく異なります。
独身者の場合、万が一がんに罹患した際に金銭的・精神的に支え合うべき配偶者や子供がいないため、基本的には「自分の治療費」と「入院・療養期間中の生活費」を自分でまかなえるかどうかが判断基準となります。十分な貯蓄があり、病気で働けなくなった数ヶ月間を乗り切るだけの蓄えがある独身者であれば、がん保険の優先順位は低くなります。逆に、一人暮らしで貯蓄が乏しく、親族の援助も期待できない場合は、手厚い一時金が受け取れるがん保険に加入しておくことで、精神的な安心感を得ることができます。
一方、既婚者や子供がいる世帯では、一家の大黒柱ががんに罹患した際の影響が甚大になります。治療費の負担だけでなく、収入が減少または途絶えることによる「家族の生活費や教育費への影響」を考慮しなければなりません。遺族年金や傷病手当金といった公的保障はあるものの、それだけでは家計の維持が困難になるケースも少なくありません。そのため、家族を支える世代ほど、がん保険や三大疾病保険への加入価値が高まります。
「入らないほうがいい人」の特徴と見直しのポイント
すべての人にがん保険が必要なわけではありません。自身の状況を客観的に分析し、がん保険に入らないほうがいい人の特徴を理解しておくことは、無駄な保険料を節約する上で極めて重要です。
以下に該当する人は、がん保険の必要性が低いと考えられます。
- 十分な金融資産・貯蓄がある人:すでに十分な貯蓄があり、数百万単位の医療費や数ヶ月の収入減が発生しても生活水準を維持できる場合、保険会社に利益(付加保険料)を支払う形になる民間のがん保険は不要です。
- 会社の福利厚生や共済が極めて手厚い人:手厚い傷病手当金の上乗せ給付や、独自の医療費補助制度を持つ企業・団体に所属している場合、公的保障の不足分を十分にカバーできるケースがあります。
- 保障内容の重複を避けたい人:すでに手厚い医療保険(三大疾病特約などが付帯されたもの)に加入しており、保障の範囲が重複している場合。
2026年現在の見直しポイントとして、古いタイプの型落ちしたがん保険(入院日数に応じて給付金が支払われるタイプなど)に加入している方は注意が必要です。現在の医療現場は「入院日数が短く、通院治療や手術が中心」というスタイルにシフトしているため、入院特化型の保険では実態に合わないことがあります。見直す際は、診断確定時にまとまった金額が受け取れる「診断一時金特約」や「通院保障」が充実したプランを検討するのが合理的です。
また、近年関心が高い「先進医療特約」についても、高額な先進医療を受ける可能性や、月々の特約保険料のコストパフォーマンスを比較し、慎重に判断する必要があります。
【がん保険必要か】に関するよくある質問(FAQ)
Q1:高額療養費制度があれば、がん保険は本当に一切不要ですか?
A1:医療費の窓口負担自体は高額療養費制度で抑えられますが、差額ベッド代や食事代、先進医療の技術料、そして働けない期間の収入減少は制度の対象外となります。これらを自己資金で十分にカバーできない場合は、がん保険への加入が選択肢となります。
Q2:独身で貯蓄が少ない場合、どのようにお金を準備すべきですか?
A2:まずは生活防衛資金として最低限の貯蓄を増やすことが先決ですが、病気のリスクが急に高まる年齢や貯蓄が貯まるまでの繋ぎとして、掛け捨て型で保険料が手頃な「診断一時金メイン」のがん保険を一時的に活用するのも一つの方法です。
Q3:すでに医療保険に入っていますが、がん保険は別で入るべきですか?
A3:現在加入している医療保険に「三大疾病一時金特約」などが手厚く付帯されており、がんに対しても十分な保障が受けられるのであれば、必ずしも別個にがん保険を追加する必要はありません。現在の契約内容の保障範囲を一度確認することをおすすめします。
がん保険が必要かどうかは、世間一般の意見やトレンドに流されて決めるものではなく、「現在の貯蓄額」「家族構成や扶養の有無」「公的保障の理解」という個々の条件に基づいて判断すべきものです。
医療技術は日々進化しており、治療の選択肢が広がる一方で、費用負担のあり方も多様化しています。過剰な不安から不必要な高額な保険に加入するのではなく、まずは自身の資産状況と公的保障(高額療養費制度や傷病手当金)の仕組みを正確に把握した上で、不足するリスクに絞って合理的な備えを選択することが、2026年における最も賢明なマネー戦略といえます。